

Introducción: La dinámica cambiante del comercio automotriz global
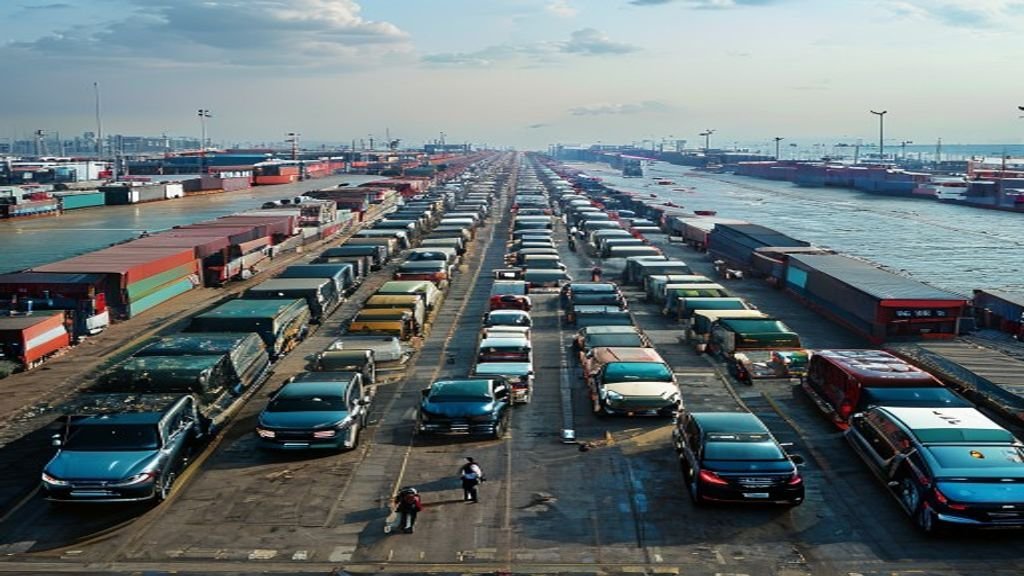
La jerarquía automotriz global está experimentando una transformación profunda en 2026. Impulsados por políticas nacionales agresivas, la fabricación localizada y las cambiantes preferencias de los consumidores, los mercados asiáticos se están consolidando como los motores indiscutibles del comercio global de vehículos. Para los compradores internacionales de automóviles, comerciantes e importadores en África, Oriente Medio, el Sudeste Asiático y Sudamérica, comprender estos cambios macroeconómicos es fundamental para optimizar las estrategias de abastecimiento. Este análisis explora el auge de las exportaciones chinas de Vehículos de Nueva Energía (NEV, por sus siglas en inglés), el surgimiento de centros de fabricación regionales en India y Tailandia, y la apremiante realidad de la compresión de márgenes en toda la cadena de suministro global.
El auge de las exportaciones de NEV de China y el cambio estratégico de su ecosistema
China continúa marcando el ritmo de la transición global hacia los vehículos eléctricos, aprovechando su escala de mercado interno para dominar los mercados internacionales de exportación. Según datos de la Asociación China de Fabricantes de Automóviles (CAAM), China exportó 2,35 millones de NEV en la primera mitad de 2026, lo que representa un aumento masivo del 120 por ciento interanual. Este impulso se evidenció en junio de 2026, cuando China exportó más de un millón de vehículos en un solo mes por primera vez, de los cuales 523.000 eran NEV, superando oficialmente las exportaciones de vehículos convencionales con motor de combustión interna (ICE).
Sin embargo, la estrategia de los principales fabricantes de automóviles chinos como BYD, GAC y XPENG está evolucionando más allá de las simples exportaciones por volumen. La industria está pasando rápidamente de la exportación de productos a un desarrollo global localizado e impulsado por el ecosistema. Esto incluye la licencia de tecnología, la fabricación local y la construcción profunda de marca. Por ejemplo, XPENG entregó más de 45.000 vehículos en el extranjero en 2025 y ha presentado planes para cubrir América Latina para 2028, comenzando por México. Para los compradores B2B, esto significa acceso a cadenas de suministro más sostenibles e integradas, así como un mejor servicio posventa en los mercados emergentes.
Centros asiáticos emergentes: India y Tailandia lideran el crecimiento regional
Si bien China lidera en volumen absoluto, otras naciones asiáticas se están estableciendo rápidamente como centros críticos de fabricación y consumo, ofreciendo diversas oportunidades de abastecimiento para los comerciantes globales.
El mercado récord de la India y el auge de los combustibles alternativos
El sector automotriz indio registró un rendimiento minorista récord en junio de 2026, con ventas generales que alcanzaron los 2,6 millones de unidades, un aumento del 22 por ciento en comparación con el año anterior. Los vehículos de pasajeros fueron el principal motor, registrando un crecimiento interanual del 29 por ciento hasta alcanzar las 410.000 unidades. Cabe destacar que las opciones de combustible alternativo están desempeñando un papel fundamental; los vehículos eléctricos, híbridos y de gas natural comprimido (GNC) representaron conjuntamente el 40 por ciento del total de ventas minoristas de vehículos de pasajeros, siendo el GNC por sí solo el 24,3 por ciento. Además, la demanda rural aumentó más del 35 por ciento. Para los importadores que se dirigen a mercados sensibles al precio, el abastecimiento de hatchbacks eficientes en combustible, SUV compactos y vehículos compatibles con GNC desde los centros de fabricación indios presenta una oportunidad altamente lucrativa.
La evolución de Tailandia hacia una base de exportación de VE para la ASEAN
Tailandia está ejecutando con éxito una estrategia similar a la de China, pasando de ser una base de fabricación tradicional de ICE a un centro de exportación de VE de primer nivel para la región de la ASEAN y más allá. Impulsado por las políticas EV3.0 y EV3.5, el país ha atraído una enorme inversión extranjera directa. Destacando este cambio, Mitsubishi Motors anunció recientemente una inversión de 470 millones de dólares en Tailandia para 2030 para producir y exportar SUV Pajero electrificados y camionetas pickup. Simultáneamente, fabricantes chinos como BYD continúan dominando las ventas locales de VE y expandiendo su capacidad. Los esquemas de incentivos de Tailandia ahora recompensan explícitamente las exportaciones, convirtiéndolo en un nodo de abastecimiento estratégico para los mercados con volante a la derecha y los distribuidores regionales.
La compresión de las ganancias: Cómo navegar ante el aumento de costos y las presiones sobre los márgenes
A pesar de los volúmenes de exportación récord, la cadena de suministro automotriz global enfrenta severas presiones sobre los márgenes, un factor crítico para los compradores B2B que negocian costos de adquisición. En la primera mitad de 2026, las ganancias de la industria automotriz china se desplomaron un 20 por ciento hasta los 195.400 millones de RMB, comprimiendo el margen de beneficio de la industria a un mero 3,8 por ciento.
El principal motor de esta compresión es el aumento persistente de los costos. En toda la cadena de la industria, los ingresos promedio por vehículo aumentaron un 5 por ciento, pero el costo promedio por vehículo aumentó un 6 por ciento. Los auges de las materias primas y la electrónica aguas arriba han amplificado un efecto de 'impulso aguas arriba, compresión aguas abajo'. En consecuencia, el beneficio bruto por vehículo a lo largo de la cadena cayó un 17,7 por ciento. Mientras tanto, los fabricantes de automóviles occidentales tradicionales también se están reestructurando; Volkswagen, por ejemplo, está apuntando a reducciones masivas de costos y recortes de capacidad para compensar el impacto de los aranceles y la debilidad del mercado.
Para los comerciantes y distribuidores internacionales, estos datos indican que la era del abastecimiento de vehículos a un costo ultrabajo puede estar estabilizándose. Los compradores deben anticipar ligeras volatilidades de precios impulsadas por los costos de materiales aguas arriba y centrarse en construir asociaciones estables a largo plazo con los fabricantes para asegurar precios favorables.
Perspectivas de abastecimiento estratégico para compradores B2B globales
Para navegar por este complejo panorama en la segunda mitad de 2026, los compradores e importadores internacionales de automóviles deben considerar los siguientes ajustes estratégicos:
- Diversificar los centros de abastecimiento: Mire más allá de China. Aproveche el estatus emergente de Tailandia como base de exportación de VE y pickup para la ASEAN y los mercados con volante a la derecha, y explore la creciente producción de la India de automóviles compactos rentables y vehículos a GNC.
- Capitalizar los sistemas de propulsión alternativos: Con los combustibles alternativos abarcando el 40 por ciento del mercado de vehículos de pasajeros de la India, el abastecimiento de vehículos híbridos y a GNC puede proporcionar una ventaja competitiva en regiones con altos precios de combustible y una infraestructura de carga en desarrollo.
- Enfocarse en el valor total del ecosistema: A medida que las marcas chinas cambian hacia ecosistemas localizados, priorice a los proveedores que ofrezcan licencias de tecnología integrales, redes de repuestos localizadas y un sólido servicio posventa, en lugar de solo el precio unitario más bajo.
- Asegurar los precios con antelación: Dado el margen de beneficio de la industria del 3,8 por ciento y el aumento de los costos aguas arriba, trabaje en estrecha colaboración con los fabricantes para asegurar contratos a plazo y mitigar el riesgo de aumentos repentinos de precios impulsados por las fluctuaciones de las materias primas.
Conclusión
El panorama del comercio automotriz de 2026 está definido por el ascenso implacable de los centros de fabricación asiáticos, el crecimiento explosivo de las exportaciones de NEV y un entorno complejo de compresión de márgenes. Para los compradores B2B globales, el éxito en este mercado requiere agilidad, una comprensión profunda de los cambios en las políticas regionales y un enfoque estratégico para el abastecimiento. Al alinear las estrategias de adquisición con estas tendencias macroeconómicas, los comerciantes y distribuidores internacionales pueden asegurar una ventaja competitiva en el mercado automotriz global en rápida evolución.