

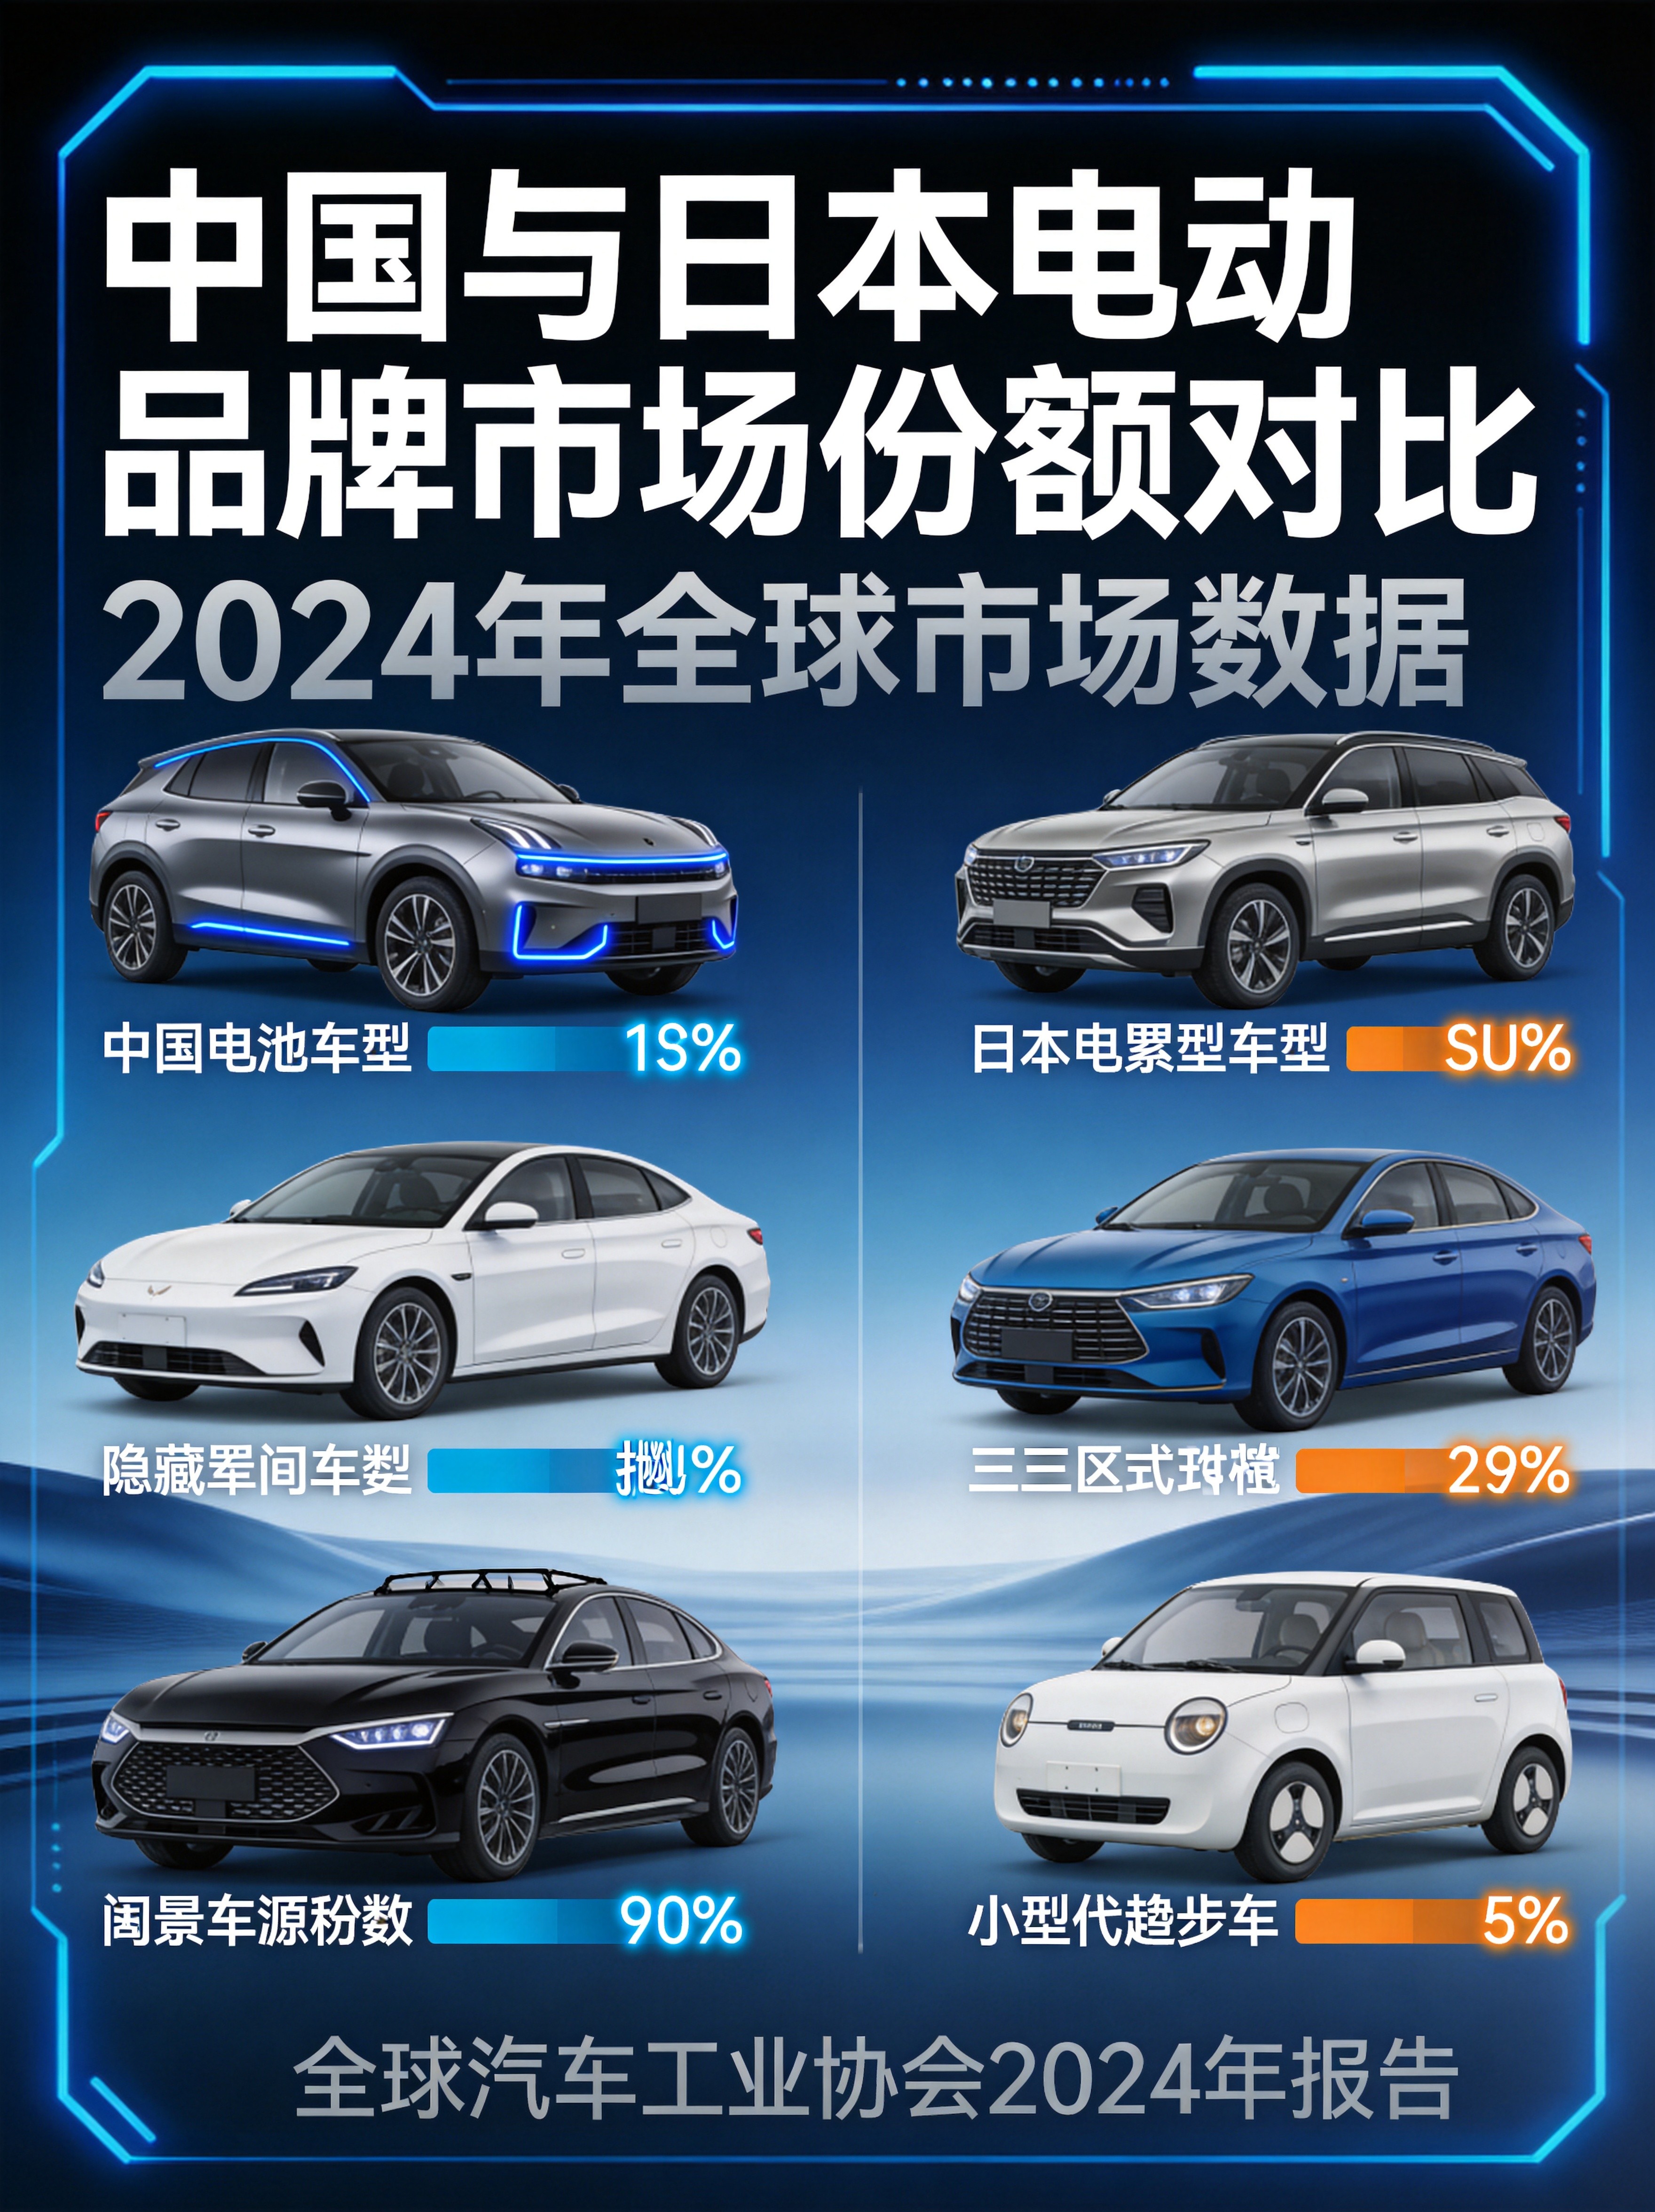
El punto de inflexión en la cuota del mercado global de automóviles
La industria automovilística global está experimentando un reajuste fundamental en las dinámicas de cuota de mercado. Por primera vez en la historia registrada, las marcas de automóviles de pasajeros chinos han capturado una parte mayor del mercado mensual de automóviles nuevos de Europa que sus homólogos japoneses, un hito que señala un cambio profundo en la ventaja competitiva dentro del panorama del comercio automovilístico internacional.
Según los datos publicados por la Asociación Europea de Fabricantes de Automóviles (ACEA), cinco grandes fabricantes de automóviles chinos vendieron un total combinado de 138.410 vehículos en 31 países europeos en mayo de 2026, lo que representa un aumento del 65 por ciento interanual. En contraste, seis grandes fabricantes de automóviles japoneses vendieron 130.424 vehículos durante el mismo período, lo que marca una disminución del 3 por ciento respecto al año anterior. Este cruce de trayectorias representa más que una anomalía estadística: refleja la culminación de más de una década de inversión estratégica en tecnología de vehículos eléctricos y desarrollo de la cadena de suministro.
El avance europeo sigue un patrón similar que emerge en otros mercados clave. En abril de 2026, China se clasificó en tercer lugar en términos de ventas por país en el mercado de automóviles importados de Corea del Sur, superando a Japón por primera vez según la Asociación de Importadores y Distribuidores de Automóviles de Corea. Estos desarrollos indican colectivamente que el panorama competitivo, antes dominado por fabricantes japoneses y occidentales, está experimentando una transformación estructural.
Comprender la ventaja competitiva
Los analistas de la industria atribuyen la creciente posición de mercado de los fabricantes de automóviles chinos a una combinación de liderazgo tecnológico y competitividad de costos. Después de más de una década de inversiones sostenidas, China ha establecido ventajas sistémicas en los segmentos principales de la cadena de valor de VE, que incluyen tecnología de baterías, sistemas de control electrónico y capacidades de fabricación de vehículos.
La fuerza fundamental que subyace a este éxito del mercado reside en lo que los observadores describen como una relación precio-rendimiento inigualable. Cuando el liderazgo tecnológico se traduce en fuerza del producto y la producción masiva ofrece economías significativas de escala, la propuesta de valor resultante resuena fuertemente con los consumidores globales. Las elecciones de mercado por parte de los compradores europeos, asiáticos y cada vez más otros compradores internacionales sirven como evidencia tangible de este cambio competitivo.
El enfoque de China para construir la cadena industrial de vehículos de nueva energía (NEV) más completa del mundo —desde los recursos de litio en la parte superior hasta la producción de baterías en la parte media, pasando por el ensamblaje de vehículos y la infraestructura de carga en la parte inferior— ha creado un ecosistema de bucle cerrado que acelera la iteración tecnológica y la actualización de productos a velocidades sin precedentes. Esta sinergia de toda la cadena industrial se ha convertido en uno de los principales aspectos competitivos de las marcas chinas que operan en los mercados globales.
Divergencia del mercado de EE. UU.: El auge de los híbridos como deslizamiento de los VE puros
Mientras que las marcas chinas progresan en los mercados internacionales, el panorama automovilístico de EE. UU. presenta una imagen más matizada. Las ventas de nuevos vehículos en EE. UU. aumentaron un 4,4 por ciento interanual en junio de 2026, alcanzando una tasa anual ajustada estacionalmente (SAAR) de 16,52 millones de unidades, según el informe June Market Beat de NADA. Sin embargo, esta cifra de portada oculta una divergencia significativa de segmentos que tiene importantes implicaciones tanto para los fabricantes de automóviles como para los comerciantes.
Los vehículos híbridos han surgido como el principal motor de crecimiento en el mercado estadounidense. Las ventas híbridas del primer semestre alcanzaron el 1,21 millón de unidades, lo que representa un aumento del 19,4 por ciento interanual. La cuota de mercado de los vehículos híbridos aumentó al 15,4 por ciento, lo que supone un aumento del 2,9 puntos porcentuales en comparación con el mismo período en 2025. Esta tendencia se manifestó en múltiples marcas, con Toyota, Hyundai, Subaru y Kia publicando todas ganancias de ventas impulsadas por la demanda híbrida. Las ventas híbridas de Kia por sí solas aumentaron un notable 187 por ciento.
Simultáneamente, las ventas de vehículos eléctricos a batería (BEV) han experimentado una contracción notable. Las ventas de BEV cayeron un 25,1 por ciento interanual durante la primera mitad de 2026, con la participación de mercado de BEV disminuyendo en 1,7 puntos porcentuales durante el mismo período. Esta divergencia entre el rendimiento eléctrico híbrido y puro refleja las continuas presiones de asequibilidad y las cambiantes preferencias de los consumidores en el segundo mercado automovilístico más grande del mundo.
Las presiones de asequibilidad remodelan el comportamiento del comprador
El mercado estadounidense se enfrenta a crecientes desafíos de asequibilidad que influyen en las decisiones de compra en todos los segmentos. Las estimaciones de JD Power indican que el pago mensual promedio de financiación de nuevos vehículos alcanzó los 813 dólares en junio de 2026, un aumento del 3,4 por ciento interanual y marcando el pago de junio más alto registrado. El gasto promedio de incentivos por unidad aumentó un 12,7 por ciento interanual a aproximadamente 3.217 dólares, ya que los fabricantes recurren a incentivos financieros para mantener los volúmenes de ventas.
Más compradores están ampliando los términos de los préstamos para gestionar estos pagos elevados. Aproximadamente el 13,6 por ciento de los préstamos ahora duran 84 meses o más, reflejando un cambio en las estrategias de financiación que tiene implicaciones para los valores residuales y la rentabilidad a largo plazo. Estas dinámicas sugieren que mientras los volúmenes totales de ventas permanecen sanos, las estructuras subyacentes de rentabilidad están bajo presión.
Las ambiciones de producción de Tailandia en medio de la competencia global
El panorama de producción global continúa evolucionando a medida que los centros regionales de fabricación se posicionan para el crecimiento futuro. El sector automotriz de Tailandia ha anunciado objetivos ambiciosos para 2026, con la Asociación de la Industria Automotriz de Tailandia (TAIA) proyectando la producción de 1,5 millones de vehículos, un aumento de aproximadamente 1,455 millones de unidades producidas en 2025.
Se espera que las exportaciones se mantengan estables en 950.000 unidades, manteniendo un volumen comparable al del año anterior. El ecosistema automovilístico tailandés sigue siendo una piedra angular de la estrategia industrial del país, aunque los líderes de la industria reconocen la intensificación de la competencia de los productores vecinos, especialmente China, que ha ampliado su presencia en los mercados de exportación tradicionales tailandeses como Australia.
La incertidumbre política en torno a los incentivos de exportación de vehículos eléctricos añade otra capa de complejidad a la perspectiva de Tailandia. Las disposiciones bajo las estructuras de política de vehículos eléctricos existentes que permiten que ciertos vehículos de exportación se cuenten como más de una unidad para los cálculos de incentivos —y que extienden los plazos de exportación específicos a mediados de 2026— crean tanto oportunidades como preguntas sobre la efectividad de la implementación. Las partes interesadas de la industria están llamando a una continuidad política sostenida, incluidos los esquemas propuestos de estilo scrapping que podrían estimular la demanda interna en un mercado donde la deuda familiar y las condiciones de préstamo más estrictas han restringido ciertos segmentos de compradores.
Complejidad de la cadena de suministro: El desafío de los vehículos eléctricos
Más allá de las dinámicas de cuota de mercado, la transición a los vehículos eléctricos presenta desafíos fundamentales para la arquitectura de la cadena de suministro automotriz. El análisis de Moody‘s indica que las cadenas de suministro de VE muestran una mayor complejidad estructural que las de los vehículos de motor de combustión interna, creando riesgos interconectados que desafían las metodologías de evaluación tradicionales.
Según Vitaliano Tobruk, líder de prácticas de la industria de la cadena de suministro de Moody‘s, la industria automotriz se enfrenta a varias presiones estructurales importantes que hacen que los riesgos de los proveedores estén más interconectados. Las dinámicas de la integración de software, la asignación de semiconductores, la inversión en baterías y el cumplimiento normativo cambian cada una de manera independiente, pero permanecen interconectadas, creando un entorno en el que los enfoques tradicionales de planificación puntual se han vuelto inadecuados.
Las decisiones de inversión en baterías ahora dependen de la demanda del consumidor de VE, la regulación gubernamental y cómo las reglas comerciales afectan a la cadena de suministro automotriz a través de los costos de energía, las materias primas y la asignación de semiconductores. Todos estos factores están cambiando simultáneamente, lo que hace que la planificación de inversión a largo plazo sea cada vez más desafiante tanto para los fabricantes como para los proveedores.
Vientos de cabeza geopolíticos y regulatorios
Más allá de los desafíos específicos de la cadena de suministro, los fabricantes de automóviles se enfrentan a presiones geopolíticas crecientes, incluidas las tensiones comerciales, los aranceles y las diferentes regulaciones regionales que promueven o restringen la adopción de vehículos eléctricos. Los requisitos de seguridad, sostenibilidad y cumplimiento varían significativamente entre las jurisdicciones, lo que añade capas de complejidad a las estrategias del mercado global.
Los fabricantes de automóviles heredados se enfrentan a una complejidad estructural adicional al gestionar cadenas de suministro separadas para motores de combustión interna, híbridos y grupos electrógenos eléctricos simultáneamente. Este requisito para admitir múltiples vías tecnológicas divide la inversión y el enfoque operativo de formas que pueden perjudicar a los fabricantes establecidos frente a competidores más especializados.
El desarrollo de la inteligencia artificial representa quizás la amenaza emergente más significativa para las cadenas de suministro automotrices. Los centros de datos de IA crean una demanda de semiconductores que crece más rápido que el sector automotriz y ofrece mayor rentabilidad para los fabricantes de semiconductores, lo que potencialmente limita la disponibilidad de suministro para la electrónica de vehículos cuando la competencia se intensifica.
Implicaciones para los comerciantes automotrices internacionales
Para los compradores, traders e importadores B2B que operan en el mercado automotriz internacional, estas tendencias convergentes sugieren varias consideraciones estratégicas. El auge de las marcas NEV chinas en los mercados europeos y asiáticos indica que las relaciones competitivas con los proveedores pueden necesitar diversificarse más allá de las fuentes tradicionales. Los cambios en la cuota de mercado impulsados por auténticas ventajas tecnológicas y de costos, en lugar de precios promocionales temporales, sugieren cambios estructurales en lugar de cíclicos que los traders deberían incorporar en sus estrategias de abastecimiento a largo plazo.
El auge híbrido en el mercado estadounidense demuestra que la evolución de las preferencias del consumidor no sigue necesariamente un camino lineal hacia la electrificación pura. Los traders deben mantener la flexibilidad en todas las categorías de trenes eléctricos y reconocer que los factores específicos del mercado —incluidos los precios del combustible, la disponibilidad de infraestructura y los marcos regulatorios— seguirán impulsando resultados regionales divergentes.
Las ambiciones de producción de Tailandia, combinadas con el papel establecido del país como un importante centro de fabricación automotriz, lo posicionan como un importante destino de abastecimiento que podría beneficiarse de las estrategias de diversificación de la cadena de suministro en medio de las tensiones geopolíticas intensificadas que afectan a otros centros de fabricación.
La creciente complejidad de las cadenas de suministro de VE tiene implicaciones directas para la gestión de riesgos de adquisición. Los enfoques tradicionales que se basaban en patrones de demanda estables y relaciones predecibles con los proveedores requieren actualizaciones para tener en cuenta la naturaleza interconectada de la disponibilidad de semiconductores, los costos de materiales de baterías y el cumplimiento normativo en múltiples jurisdicciones.
Mirando hacia adelante
La trayectoria de transformación de la industria automotriz permanece clara a pesar de las variaciones regionales en el ritmo y la dirección. Los aumentos de cuota de mercado de las marcas chinas en Europa y Corea representan evidencia tangible de que las ventajas competitivas construidas a través de inversiones sostenidas en NEV se están traduciendo en éxito en el mercado global. Mientras tanto, el auge híbrido de EE. UU. y la contracción de los VE puros destacan que los caminos de adopción por parte de los consumidores pueden ser más complejos de lo que sugieren las previsiones de electrificación lineal.
Para los operadores automotrices internacionales, navegar por este panorama en evolución requiere equilibrar la atención a las condiciones inmediatas del mercado —incluidas las presiones de asequibilidad y las tendencias financieras— con la conciencia estratégica de los cambios estructurales en la competitividad de fabricación y la arquitectura de la cadena de suministro. Las pruebas sugieren que la adaptabilidad, la diversificación y la inteligencia de mercado basada en datos demostrarán capacidades esenciales para el éxito en el próximo capítulo de la industria automotriz.