

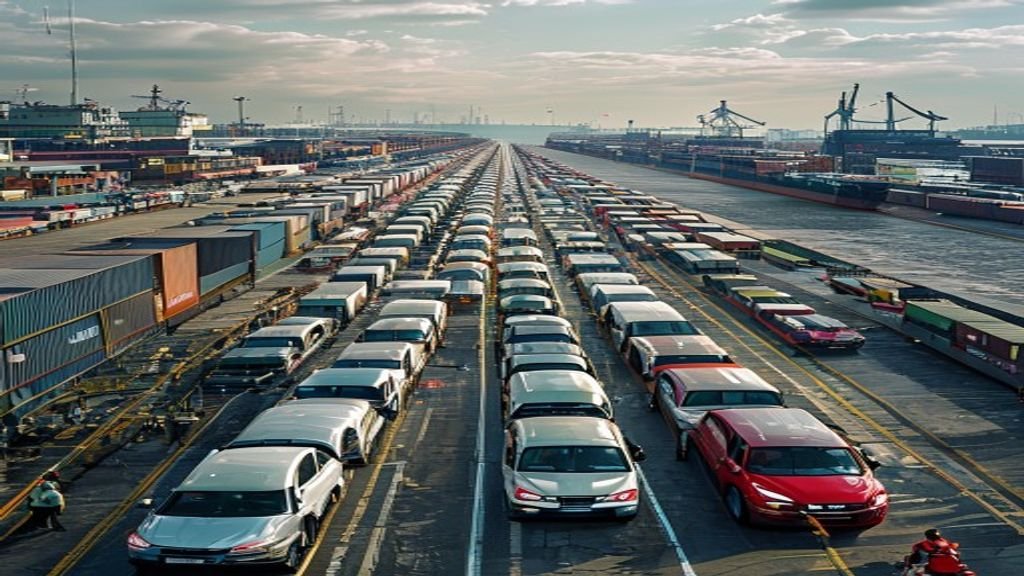
La gran divergencia: la desaceleración interna coincide con el auge de las exportaciones El panorama automovilístico global está experimentando una profunda transformación estructural en 2026, caracterizada por una marcada divergencia entre la contracción del mercado interno de China y su agresiva expansión en el extranjero. Para los compradores, comerciantes y distribuidores B2B internacionales de África, Oriente Medio, Sudeste Asiático y Sudamérica, comprender esta dinámica es fundamental para asegurar un inventario competitivo y capitalizar en cadenas de suministro cambiantes. Según datos recientes de la industria, las ventas totales de vehículos de fabricantes chinos cayeron un 4,2% interanual en los primeros cinco meses de 2026, sumando un total de 12.207 millones de unidades. Los pronósticos de la industria ya han revisado la proyección de ventas minoristas nacionales hacia abajo, anticipando una contracción del 11% al 20% para todo el año. Sin embargo, esta recesión nacional ha desencadenado un giro masivo hacia los mercados internacionales. Solo en mayo, las exportaciones de vehículos aumentaron un 68,7% interanual para alcanzar las 930.000 unidades, impulsando la participación de las exportaciones en la producción total de vehículos hasta casi el 36%. Este reequilibrio estructural significa que una parte significativa de la producción automotriz de China está ahora específicamente destinada a compradores globales.
Proliferación de modelos sin precedentes: 650 nuevos vehículos en H1 2026 Uno de los desarrollos más notables que impulsan este aumento de las exportaciones es el extraordinario ritmo de innovación de productos y proliferación de modelos dentro de China. Durante los primeros seis meses de 2026, aproximadamente 650 modelos de vehículos fueron lanzados o actualizados en el mercado chino. Esto equivale a aproximadamente cuatro vehículos nuevos o actualizados que entran en el mercado cada día. Para poner esto en perspectiva, Estados Unidos vio solo 29 vehículos nuevos o renovados lanzados durante todo el año 2024. Los datos indican que China está introduciendo alrededor de 30 modelos de vehículos genuinamente nuevos cada mes en 2026, vehículos sin entrada previa en la base de datos nacional. ¿Qué significa esto para los importadores globales?
Iteración tecnológica rápida: Los fabricantes de automóviles chinos están aprovechando la inteligencia artificial, el software avanzado, las innovaciones en baterías y las tecnologías de carga rápida para acortar drásticamente los ciclos de desarrollo. Competición de precios intensa: El mercado interno es altamente competitivo, a menudo descrito como “brutal” por los ejecutivos de la industria. Esta guerra de precios obliga a los fabricantes a optimizar los costos de producción, lo que resulta en vehículos muy asequibles, pero tecnológicamente avanzados para los mercados de exportación. Acceso a diversas carteras: Los compradores internacionales ahora tienen acceso a una enorme variedad de vehículos, desde modelos rentables de motores de combustión interna (ICE) hasta vehículos de nueva energía de vanguardia (NEV) y vehículos eléctricos híbridos enchufables (PHEV), que siguen siendo una tecnología de transición crucial a nivel mundial.
Cambios estratégicos en los destinos de exportación globales A medida que los fabricantes de automóviles chinos buscan llenar la brecha dejada por la lenta demanda interna, están apuntando agresivamente a los mercados emergentes. En el primer trimestre de 2026, China exportó 650.000 unidades, marcando un aumento del 30% interanual. Si bien Europa sigue siendo un mercado importante, se complica cada vez más debido a los aranceles compensatorios que van del 17% al 38% efectivos a principios de este año. En consecuencia, el enfoque estratégico se está desplazando fuertemente hacia regiones con alto potencial de crecimiento y condiciones comerciales favorables. México, Brasil y el Sudeste Asiático han emergido como los tres principales mercados de exportación para vehículos chinos. Esto se alinea con previsiones macroeconómicas más amplias que indican que mientras China sigue siendo el motor principal del volumen de NEV, los mercados emergentes del Sudeste Asiático y Latinoamérica están experimentando un crecimiento explosivo en vehículos eléctricos asequibles y vehículos eléctricos de baja velocidad debido a la mejora de la infraestructura.
Oportunidades para África, Oriente Medio y Sudamérica Para los traders y distribuidores de África, Oriente Medio y Sudamérica, las condiciones actuales del mercado ofrecen ventajas de abastecimiento sin precedentes:
NEV y PHEV de alto valor: Con China dominando una cuota del 57% del mercado mundial de EV (contando 2,1 millones de unidades solo en el primer trimestre de 2026), las economías de escala logradas en el país permiten a los exportadores ofrecer NEV a precios inimaginables hace solo unos años. Maturación de la Exportación de Coches Usados: A medida que el mercado nacional pasa por 650 nuevos modelos, el suministro de vehículos usados de alta calidad y bajo recorrido que entran en la canalización de exportación se está expandiendo. Esto proporciona una vía lucrativa para los distribuidores en mercados sensibles a los precios que buscan un transporte fiable y moderno. Resiliencia de la cadena de suministro: Para mitigar la volatilidad de las materias primas y los riesgos geopolíticos, los fabricantes chinos están adoptando cada vez más baterías de iones de sodio y estrategias de integración vertical. Esto garantiza un suministro más estable de componentes críticos, lo que conduce a horarios de entrega más fiables para los compradores internacionales.
Navegar por la Nueva Realidad de la Fuente El gran volumen de nuevos modelos y el rápido cambio hacia la realización de las exportaciones requieren que los compradores internacionales adapten sus estrategias de abastecimiento. El enfoque tradicional de pedir un solo modelo para la importación a largo plazo está siendo reemplazado por un modelo de abastecimiento más ágil y diversificado. Además, el cumplimiento medioambiental, social y de gobernanza (ESG) se está convirtiendo en un factor no negociable en el comercio automovilístico global. Con marcos como el Mecanismo de Ajuste de la Frontera del Carbono (CBAM) de la UE influyendo en los estándares globales, incluso los mercados emergentes están empezando a priorizar los vehículos con gestión verificable de la huella de carbono y cadenas de suministro sostenibles. Los fabricantes chinos están respondiendo integrando la fabricación ecológica y el seguimiento del ciclo de vida completo del carbono en sus ofertas de exportación.
Conclusión: Capitalizar el cambio estructural El año 2026 marca un punto de inflexión definitivo en el que la industria automotriz de China se globaliza tanto por necesidad como por oportunidad. La combinación de 650 nuevos modelos, un mercado nacional en contracción y un aumento del 68,7% en las exportaciones mensuales crea un mercado de compradores para los comerciantes internacionales. Para los compradores B2B en los mercados emergentes, la clave del éxito reside en la agilidad. Al asociarse con plataformas de comercio exterior automovilístico establecidas que pueden navegar por las complejidades de la logística global, el cumplimiento normativo y la amplia gama de inventarios de vehículos nuevos y usados, los importadores pueden asegurar las mejores ventajas de abastecimiento posibles. El futuro del comercio automovilístico global pertenece a aquellos que pueden aprovechar eficazmente esta enorme ola de capacidad de fabricación china y innovación tecnológica.