

Introducción: El cambio de paradigma de los vehículos eléctricos en 2026
La industria automotriz global ha entrado en una fase transformadora en 2026, caracterizada por el desplazamiento de los centros de innovación, estrategias de exportación agresivas y profundos ajustes estructurales. Según análisis de mercado recientes, las ventas globales de Vehículos de Nueva Energía (NEV) alcanzaron aproximadamente 10,25 millones de unidades en el primer semestre de 2026, marcando un aumento interanual del 14%. Para los compradores, comerciantes e importadores B2B, comprender estos cambios macroeconómicos es fundamental para navegar por las cadenas de suministro y las regulaciones comerciales en evolución.
Liderazgo en innovación: China y Alemania lideran el grupo
La jerarquía tradicional de la innovación automotriz se está reescribiendo. El Informe Global de Innovación de Vehículos Eléctricos 2026 del Centro de Gestión Automotriz de Alemania revela que el panorama de la innovación global en vehículos eléctricos ha formado una estructura de doble liderazgo entre China y Alemania. Al evaluar 867 innovaciones de producción en masa en 36 grupos de vehículos, el informe destaca un hito significativo: los fabricantes de automóviles chinos han alcanzado la cima de las clasificaciones globales por primera vez desde que comenzó la evaluación en 2005.
En 2026, los fabricantes de automóviles chinos representan el 32,4% de la puntuación total de innovación, superando por poco a Alemania con un 31,9%. Esta brecha de 0,5 puntos porcentuales subraya una feroz carrera armamentística tecnológica, yendo mucho más allá de la simple electrificación hacia vehículos definidos por software y sistemas de conducción autónoma avanzados. La competencia en el mercado ha pasado de un liderazgo inicial de un solo polo a un concurso entre los grandes fabricantes tradicionales que aprovechan las estrategias multimarca y las empresas chinas que ejecutan iteraciones tecnológicas rápidas.
- Geely Group: Aseguró el primer lugar en el índice de innovación específico para vehículos eléctricos con una puntuación superior a 200, impulsado por su diseño multimarca y su tecnología de carga ultrarrápida de 450 kW líder en la industria.
- BYD: Ocupó el primer lugar en el índice de innovación integral, superando a Volkswagen y Mercedes-Benz, en gran parte debido a su implementación pionera de la asistencia a la navegación de alta velocidad de Nivel 2+ en automóviles compactos y sus extensas carteras de patentes.
- Volkswagen y Mercedes-Benz: Demostraron una fuerte resiliencia, con VW clasificándose en segundo lugar en el índice integral y Mercedes manteniendo su liderazgo en el segmento de lujo.
- Tesla y fabricantes de EE. UU.: Tesla cayó al sexto lugar en el índice específico para vehículos eléctricos, lo que refleja un debilitamiento más amplio del impulso de innovación entre los fabricantes de automóviles estadounidenses.
El auge de las exportaciones: Navegando entre aranceles y mercados emergentes
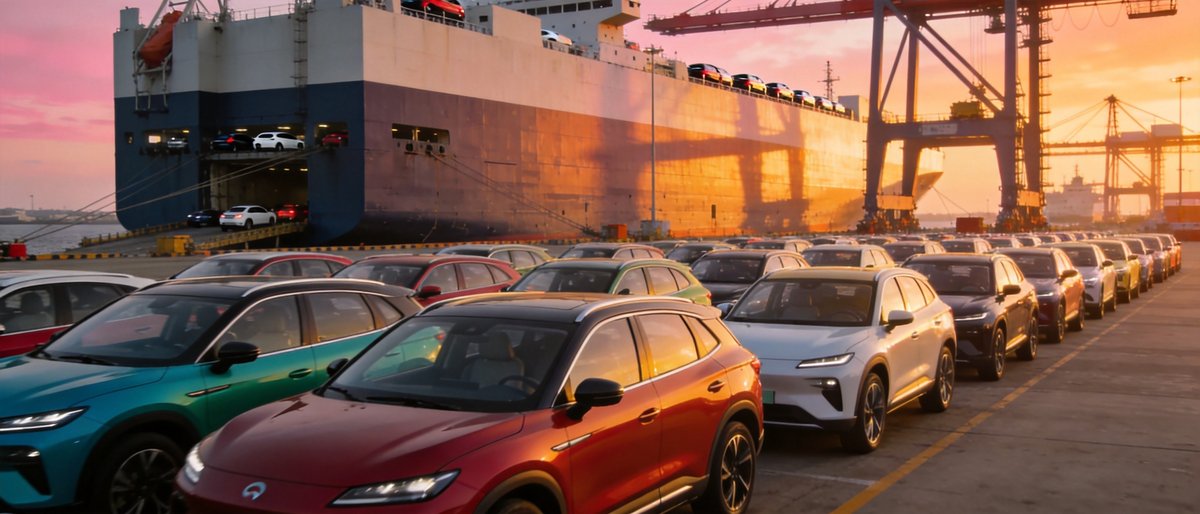
Mientras que los mercados nacionales en las regiones maduras enfrentan la saturación y las transiciones de políticas, los canales de exportación se han convertido en el principal motor de crecimiento para los NEV chinos. En el primer semestre de 2026, las exportaciones de NEV de China representaron aproximadamente el 31% de las ventas totales, un fuerte aumento desde el 15% en el primer semestre de 2025, con volúmenes de exportación acumulados que aumentaron casi un 120% interanual.
Esta explosión de exportaciones está impulsada por tres factores principales: un efecto de base baja de la investigación antisubvenciones de la UE del año anterior, una carrera por exportar antes de la implementación de nuevos aranceles y una mayor competitividad de los productos en los mercados emergentes. Los datos del primer trimestre de 2026 muestran que China exportó 650.000 unidades (un aumento del 30%), con México, Brasil y el sudeste asiático consolidándose como los tres principales mercados.
Implicaciones comerciales y estrategias arancelarias
Para los importadores globales, el entorno regulatorio sigue siendo un factor crítico. Los derechos compensatorios de la UE, que oscilan entre el 17% y el 38%, han estado activos desde febrero de 2026. En respuesta, los OEM chinos están acelerando la producción localizada. Cabe destacar que la planta de BYD en Hungría está prevista para finales de 2026 para eludir estos aranceles. Además, la capacidad media de las baterías de los vehículos de enero a mayo alcanzó los 68,4 kWh (un aumento del 34% interanual). Este crecimiento está impulsado por una mejora en la estructura de consumo, con políticas de sustitución que orientan la demanda hacia modelos más grandes de las clases B y C. Para los importadores B2B, esto señala un cambio hacia segmentos de vehículos eléctricos premium y de mayor margen en los mercados internacionales.
Reajuste estratégico: Plataformas universales e integración de la cadena de suministro
De cara al futuro, la base estructural del comercio automotriz global se está desplazando hacia la modularidad y la integración vertical. El último análisis de Frost & Sullivan prevé que las ventas globales de Vehículos Eléctricos de Batería (BEV) crecerán desde los 17,8 millones de unidades en 2024 hasta aproximadamente 32,6 millones de unidades para 2031. Se espera que el crecimiento se acelere más allá de 2027 a medida que los OEM introduzcan vehículos eléctricos de menor costo y los gobiernos endurezcan las regulaciones de emisiones.
Para lograr la asequibilidad y la eficiencia en la fabricación, los OEM globales están acelerando el cambio a plataformas universales de vehículos eléctricos. Esta estrategia admite múltiples segmentos de vehículos y químicas de baterías, reduciendo significativamente los costos de desarrollo. Además, los fabricantes están fortaleciendo las cadenas de suministro mediante una mayor integración vertical y fabricación localizada, ampliando las inversiones en infraestructura de carga ultrarrápida y explorando tecnologías de baterías de próxima generación como las de iones de sodio y de estado sólido.
Dinámicas regionales: Lo que esto significa para el comercio automotriz global
Los datos regionales del primer trimestre de 2026 subrayan estrategias divergentes que los comerciantes B2B deben monitorear:
- Corea: La localización de baterías está dando sus frutos. Las tres grandes empresas de baterías están poniendo en marcha plantas en América del Norte, garantizando el cumplimiento de la IRA y mitigando los riesgos de transición de FEOC hasta 2026. La planta de Hyundai en Georgia y las fuertes exportaciones de híbridos a Europa destacan un enfoque equilibrado.
- Japón: Mantiene el dominio de los híbridos con 340.000 ventas de híbridos (48% de cuota de mercado) en el primer trimestre. Las pruebas de carretera del prototipo de estado sólido de Toyota y la integración de la plataforma de vehículos eléctricos de Honda y Nissan señalan un giro cauteloso pero estratégico.
- Estados Unidos: La implementación de FEOC de la IRA significa que los componentes de baterías con entidades chinas pierden créditos, beneficiando a los fabricantes de baterías coreanos. El prototipo Model 2 de Tesla y la reducción de las pérdidas de vehículos eléctricos de GM y Ford indican un mercado interno en maduración, aunque altamente regulado.
- Europa: Enfrenta severas presiones por las multas de CO2, con la mayoría de los fabricantes de automóviles incumpliendo los objetivos del primer trimestre y enfrentándose a miles de millones en multas. Esta presión regulatoria puede aumentar la dependencia de Europa de los vehículos eléctricos y componentes de baterías importados y rentables, siempre que puedan navegar por el panorama arancelario.
Conclusión: Adaptación de las estrategias B2B para la próxima fase de crecimiento
El panorama automotriz de 2026 está definido por la doble fuerza del ascenso tecnológico chino y el giro estratégico de los OEM globales hacia plataformas modulares y rentables. Para los compradores y comerciantes B2B internacionales, el éxito en este entorno requiere agilidad. Las estrategias de abastecimiento deben tener en cuenta los muros arancelarios regionales, como los derechos compensatorios de la UE y las reglas FEOC de la IRA de EE. UU., al tiempo que capitalizan la creciente competitividad de los NEV chinos en los mercados emergentes. A medida que la industria pasa de una adopción impulsada por políticas a una madurez impulsada por el mercado, aquellos que alineen sus cadenas de suministro con las nuevas realidades de las plataformas universales y la producción localizada de baterías asegurarán una clara ventaja competitiva en el comercio automotriz global.