

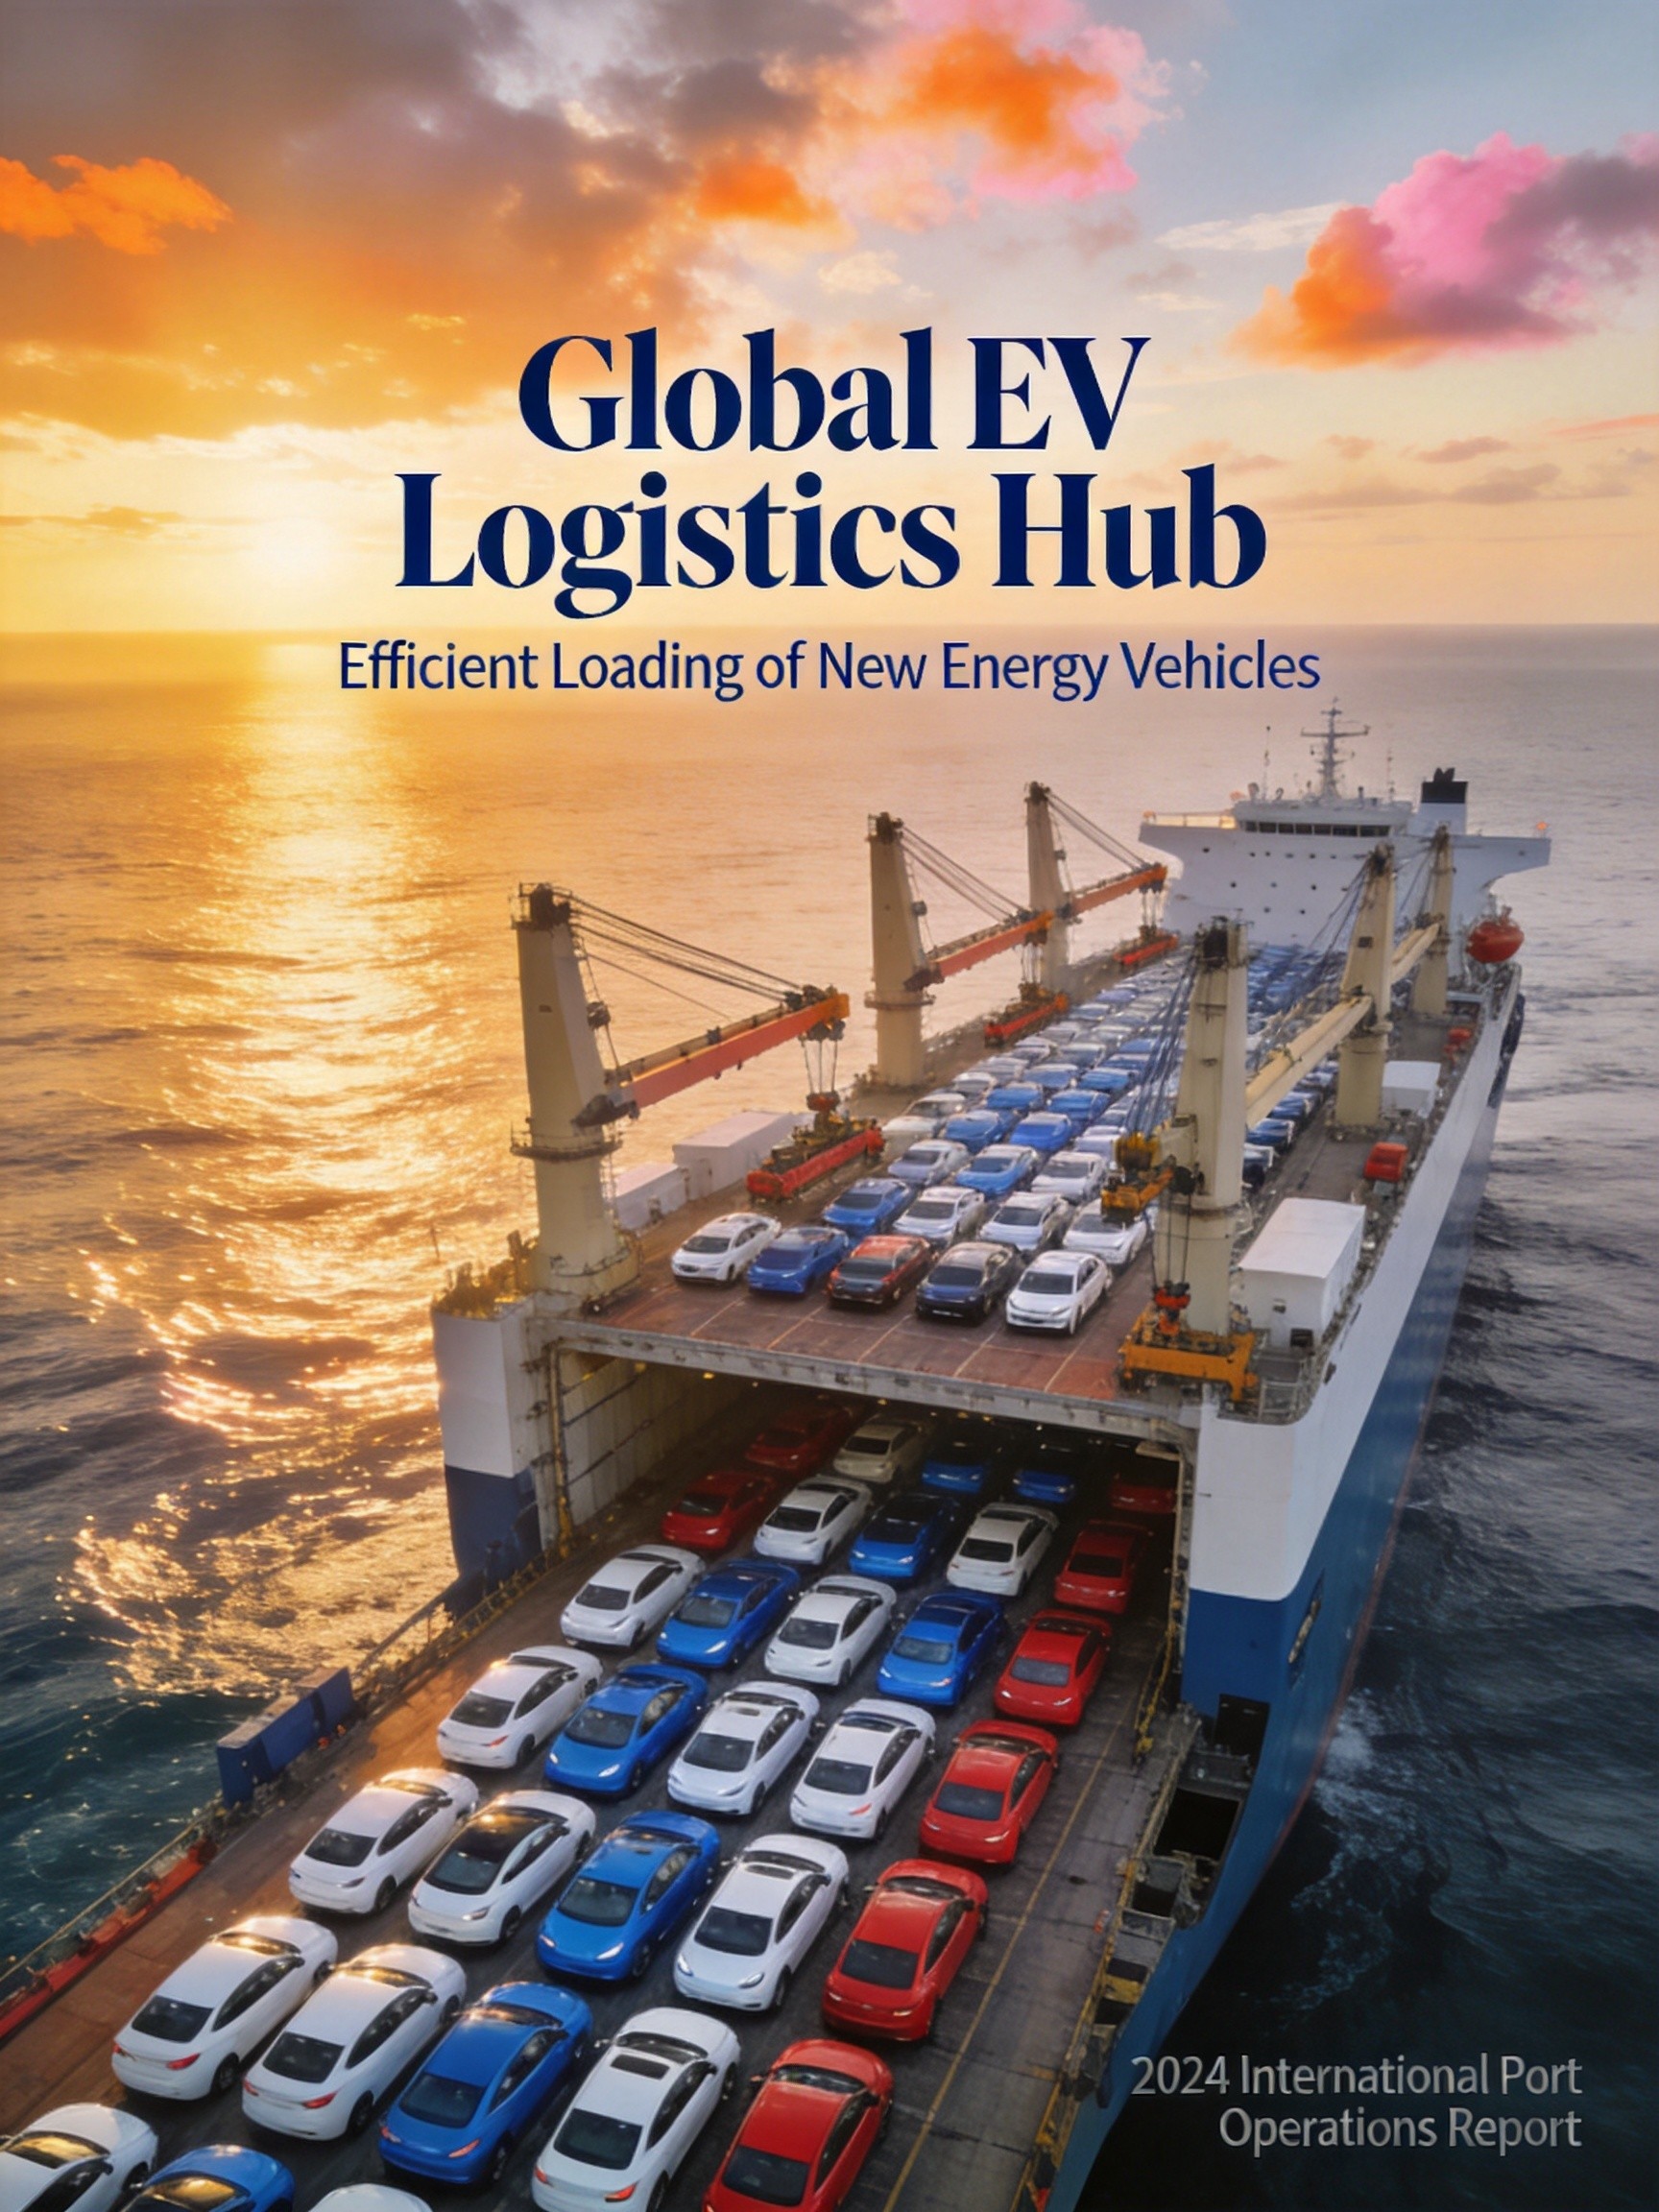
El auge de las exportaciones de NEV de China remodela las dinámicas comerciales globales La industria automotriz global está experimentando un cambio estructural significativo a medida que las capacidades de exportación del nuevo vehículo energético (NEV) de China se aceleran a un ritmo sin precedentes. Según los datos publicados por la Estación de Inspección Fronteriza de Guangzhou Huangpu, el Puerto Xinsha de Guangzhou alcanzó un hito notable en la primera mitad de 2026, con exportaciones de NEV que alcanzaron 53.126 unidades, un aumento interanual del 325% que ya ha superado el volumen total de exportaciones de NEV del puerto para todo 2025. Este rendimiento marca un récord histórico en la primera mitad y subraya la dramática ventaja competitiva que los fabricantes chinos de NEV han desarrollado en los mercados internacionales. Quizás más significativamente, febrero de 2026 marcó el primer mes en que el volumen de exportación de vehículos del puerto superó su volumen de importación. Durante los primeros seis meses del año, las exportaciones totales de vehículos alcanzaron más de 96.000 unidades, superando las importaciones en casi 7.000 vehículos y estableciendo lo que parece ser un cambio permanente hacia un modelo operativo de “exportación neta”. Xinsha Port, históricamente conocido como el mayor centro de importación de automóviles del sur de China, ha transformado fundamentalmente su posición de mercado en solo unos pocos años. Implicaciones industriales del entorno regulatorio Este impulso de exportación se está produciendo contra un telón de fondo de marcos regulatorios en evolución tanto a nivel nacional como internacional. En un desarrollo notable, el Ministerio de Industria e Tecnología de la Información (MIIT) de China refutó públicamente rumores que sugerían que una tasa de autosuficiencia obligatoria del 70% para los chips de conducción autónoma en nuevos vehículos entraría en vigor el 1 de julio de 2026. El ministerio confirmó a través de sus canales oficiales de redes sociales que no se ha emitido tal regulación, y que no se han establecido requisitos relacionados con las tasas de autosuficiencia de la tecnología de chips NEV. La aclaración refleja el enfoque más amplio de Pekín hacia la independencia de los semiconductores, que prioriza el estímulo y la orientación sobre las cuotas obligatorias. Los analistas del sector interpretan esta postura como permitiendo a los fabricantes de automóviles desarrollar estrategias de cadena de suministro flexibles alineadas con sus capacidades individuales de investigación y desarrollo, en lugar de imponer requisitos de cumplimiento uniformes que podrían restringir la innovación. Mientras tanto, el panorama regulatorio nacional continúa estrechándose en otras áreas críticas. Un estándar nacional obligatorio para sistemas de asistencia de conducción combinados de vehículos conectados inteligentes (GB 47955-2026) recibió la aprobación formal el 2 de julio de 2026, con la implementación programada para el 1 de enero de 2027. El estándar establece requisitos de seguridad integrales para sistemas de asistencia de conducción combinados basados en la navegación, sistemas básicos de un solo carril y sistemas básicos de varios carriles, junto con las metodologías de prueba correspondientes. El MIIT ha enfatizado que los sistemas de asistencia de conducción combinados caen bajo el nivel 2 de automatización de conducción, lo que requiere que los conductores mantengan la observación continua de las condiciones de tráfico y el control del vehículo.
Desarrollos del mercado europeo y propuestas regulatorias A través del Atlántico, los reguladores europeos están persiguiendo una agenda de seguridad agresiva que podría cambiar fundamentalmente la relación entre los conductores y sus vehículos. Los informes indican que la Comisión Europea está investigando activamente una tecnología que aplicaría automáticamente los frenos de los vehículos cuando los conductores superaran los límites de velocidad, potencialmente a partir de 2030 para nuevas registraciones de vehículos. El sistema propuesto utilizaría el reconocimiento de señales de tráfico combinado con datos de GPS para determinar los límites de velocidad aplicables e intervenir físicamente en lugar de simplemente proporcionar advertencias audibles o visuales. Las normativas europeas actuales ya exigen sistemas de asistencia inteligente a la velocidad en nuevos vehículos, pero estos sistemas solo emiten advertencias y pueden ser fácilmente desactivados por los conductores. La funcionalidad de frenado automático propuesta representaría una escalada considerable en la intervención regulatoria, obligando a los fabricantes de vehículos a implementar controles que son considerablemente más difíciles de anular. Las partes interesadas de la industria han planteado preocupaciones significativas sobre la viabilidad técnica, dadas las diversas condiciones de carretera de Europa, la señalización inconsistente y los posibles errores de mapeo que podrían desencadenar intervenciones de frenado inapropiadas. Las discusiones permanecen en una etapa exploratoria, con la Comisión involucrada en consultas preliminares con fabricantes de automóviles y evaluando la viabilidad técnica. No se han anunciado decisiones finales, y el cronograma de 2030 sugiere que las fases sustanciales de desarrollo y pruebas siguen por delante. La adopción europea de VE continúa su trayectoria positiva A pesar de la incertidumbre regulatoria, la adopción europea de vehículos eléctricos muestra un impulso continuo. Los datos de la Society of Motor Manufacturers and Traders (SMMT) del Reino Unido revelan que las ventas de vehículos eléctricos puros captaron el 30% de los nuevos registros de vehículos en junio de 2026, estableciendo un nuevo récord histórico para el mes. El total de nuevos registros de vehículos alcanzó 213.166 unidades, representando un aumento del 11,4% interanual y el rendimiento de junio más fuerte desde 2019. Para la primera mitad de 2026, la cuota de mercado de vehículos eléctricos puros en el Reino Unido se sitúa en el 25%, frente a un objetivo anual designado por el gobierno del 33%. Las proyecciones de la industria indican que alcanzar este objetivo requerirá que los registros de vehículos eléctricos superen el 40% durante el resto del año, un objetivo desafiante pero potencialmente alcanzable dadas las trayectorias de crecimiento actuales. Las presiones dobles de estrictas regulaciones de emisiones y los precios volátiles del combustible continúan acelerando la migración de los consumidores hacia las opciones de movilidad eléctrica.
Para los fabricantes chinos de VE que buscan la expansión del mercado europeo, este entorno regulatorio y de mercado presenta tanto oportunidades como desafíos. La fuerte adopción de VE por parte del Reino Unido demuestra la receptividad de los consumidores europeos a la movilidad eléctrica, mientras que el compromiso general europeo con la electrificación crea puntos de entrada para marcas chinas competitivas internacionalmente. Sin embargo, los fabricantes deben navegar por requisitos de cumplimiento cada vez más complejos que varían entre los estados miembros. Desarrollo Corporativo Estratégico Los principales fabricantes de automóviles chinos continúan ampliando su ámbito operativo en respuesta a las dinámicas industriales en evolución. Chery Automobile fundó recientemente Anqing Zhongda Auto Parts Co., Ltd., una nueva subsidiaria con un capital registrado de 50 millones de yuanes. El ámbito empresarial de la empresa abarca la fabricación de componentes y piezas automotrices, actividades de investigación y desarrollo, distribución al por mayor y, especialmente, desarrollo de robots inteligentes. La subsidiaria es propiedad conjunta de Chery Automobile y su subsidiaria de propiedad total Wuhu Puri Automotive Investment Co., Ltd. Este movimiento estratégico indica la intención de Chery de extenderse más allá de la fabricación de vehículos tradicional a aplicaciones de fabricación inteligente más amplias. Los observadores de la industria interpretan la incorporación del desarrollo de robots inteligentes como alineada con las tendencias más amplias de la industria hacia la automatización y la fabricación inteligente, potencialmente apoyando tanto los procesos de producción automotriz como los ecosistemas de servicios de movilidad futuros. Actualizaciones de políticas y modificaciones de incentivos fiscales En el frente de la política interna, el Ministerio de Finanzas de China, la Administración de Impuestos Estatales y el MIIT emitieron conjuntamente ajustes a los programas de incentivos fiscales para vehículos y buques, con efecto el 1 de enero de 2027. El anuncio confirma la cancelación de dos políticas preferenciales existentes: la reducción del 50% en el impuesto sobre vehículos y buques para vehículos eficientes en energía, y la exención del impuesto sobre vehículos y buques para vehículos comerciales puramente eléctricos, vehículos comerciales híbridos enchufables y vehículos comerciales de celdas de combustible. Es importante señalar que los vehículos de pasajeros puramente eléctricos y los vehículos de pasajeros de celdas de combustible quedan completamente fuera del ámbito del impuesto sobre vehículos y buques y no estaban sujetos a estos programas de incentivos. Además, la provincia de Hainan ha publicado su “Quinto Plan Quinquenal para la Zona de Demostración de la Civilización Ecológica Nacional de Hainan”, que describe explícitamente un enfoque gradual para prohibir las ventas de vehículos de combustible para 2030. El plan provincial especifica que para 2030, el 100% de los vehículos recién agregados o reemplazados en servicios públicos y operaciones sociales (con excepciones limitadas para propósitos especiales) deben utilizar energía limpia, y el 100% de los vehículos privados recién adquiridos deben ser nuevos vehículos de energía. La provincia también pretende mantener una relación vehículo-cargador por debajo de 2,5:1. Vista del mercado para compradores internacionales
Para los participantes B2B en el comercio automotriz internacional —incluidos importadores, distribuidores y operadores de flotas— la convergencia de estos desarrollos sugiere varias consideraciones estratégicas. El surgimiento de China como exportador dominante de NEV, demostrado por el rendimiento del Puerto de Xinsha, indica que los compradores internacionales tendrán acceso a ofertas cada vez más competitivas de vehículos eléctricos chinos. La escala de fabricación del país y la posición de cadena de suministro en rápida maduración de las marcas chinas para ofrecer propuestas de valor atractivas en mercados sensibles a los precios. Sin embargo, el entorno regulatorio en evolución requiere una atención cuidadosa. Los comerciantes internacionales deben supervisar los requisitos de cumplimiento en múltiples jurisdicciones, comprendiendo que los estándares de seguridad, las regulaciones de conducción autónoma y las estructuras de incentivos fiscales varían significativamente entre los mercados. Las regulaciones nacionales chinas se están endureciendo especialmente en áreas de seguridad de baterías, seguridad de software y sistemas de asistencia a la conducción, lo que potencialmente aumenta la calidad básica de los vehículos exportados mientras también aumenta los costos de cumplimiento del fabricante. El mercado europeo presenta una complejidad particular dada la propuesta de requisitos de frenado automático y los procedimientos de aprobación de tipos existentes. Los fabricantes que atienden a los clientes europeos deben anticiparse a los mandatos tecnológicos de seguridad cada vez más estrictos y prepararse en consecuencia para los posibles requisitos de integración tecnológica. En general, el panorama automovilístico global en 2026 demuestra una trayectoria clara hacia la electrificación, la inteligencia y una supervisión regulatoria cada vez más armonizada. Los participantes del mercado que naveguen con éxito por estas tendencias que se entrecruzan —aprovechando las capacidades de exportación de China mientras mantienen el cumplimiento de diversos requisitos regionales— estarán bien posicionados para aprovechar las oportunidades de crecimiento en el sector de la movilidad en evolución.